ウェルスナビで全自動の資産運用を

アプリの仕様
- 更新日
- リリース日
- 2017/07/04
- ダウンロード数
- 500,000+
- 必要要件
- 10
- 価格
- Free
- 対象年齢
- 3 歳以上
スクリーンショット
詳細
- 評価
- 4.15点満点中
- 922.00 件のレビュー
- バージョン
- 4.4.19
- デベロッパー
- WealthNavi Inc.
分析: Norviv
投資を始めたいと思っても、商品選びや資産配分を自分で決める段階で手が止まる人は多いはずです。私がウェルスナビを試して強く感じたのは、投資判断を毎回自分で繰り返さなくても、あらかじめ決めた方針に沿って運用を続けやすい点でした。これは単なる残高確認アプリではなく、日々の判断を減らすことを中心にしたファイナンスアプリです。
開発元はWealthNavi Inc.で、無料で利用できます。対象年齢は3歳以上、iOSでは10以降に対応し、アプリの現行バージョンは4.4.19です。ストア上では平均4.1の評価が付き、評価数はおよそ3,000件、レビュー数は900件を超えています。500K以上のインストールがあることからも、個人の資産運用を自動化したい人に広く使われているサービスだと分かります。
ウェルスナビの中心にある「おまかせ運用」
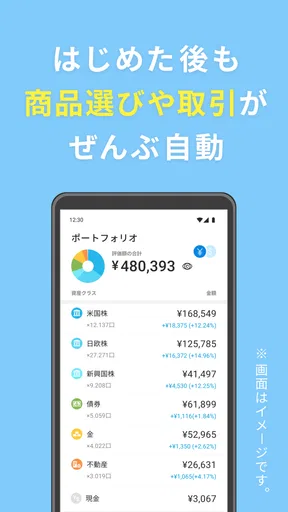
ウェルスナビの魅力は、投資先を自分で細かく選び続けるのではなく、自分の目的や考え方に合わせた運用方針を作り、その方針に沿って資産運用を進められることです。私にとって便利だったのは、相場ニュースを毎日追いかけて、買うか売るかを決める作業から距離を置けたことでした。
一般的な証券アプリでは、口座を開設した後に自分で銘柄を探し、購入金額や注文のタイミングを考える必要があります。投資経験がある人には自由で使いやすい一方、初心者にとっては選択肢の多さが負担になります。ウェルスナビは、その迷いやすい部分を自動運用という形でまとめているのが特徴です。
ここで大切なのは、完全に何も考えなくてよいという意味ではないことです。最初に、自分がどの程度の値動きを受け入れられるか、何のために資産を育てたいかを考える必要があります。アプリが代わりに運用してくれるとしても、損失が発生しないわけではありません。私は、便利さより先に「短期の値下がりを見ても続けられるか」を考えるべきだと思います。
最初の設定で運用の性格が決まる
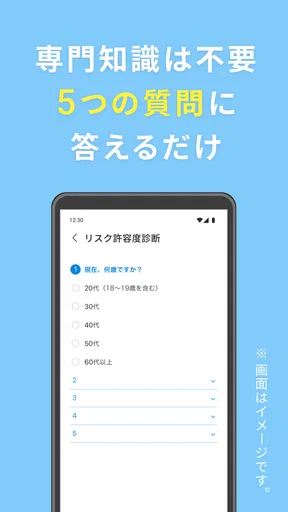
使い始めるときは、いきなり商品名を選ぶのではなく、自分の運用に対する考え方を整理します。ここで適当に答えると、実際には値動きに耐えられない運用方針を選んでしまう可能性があります。質問には、理想ではなく、相場が不安定になったときの自分の反応を基準に答えるのがコツです。
たとえば、将来のために長く積み立てたい人と、近い時期に使う予定のお金を少し増やしたい人では、同じ自動運用でも向いている設定が違います。私は、生活費や数年以内に使う予定の資金を分けたうえで、余裕資金だけを運用に回す考え方が現実的だと感じました。
あなたへのおすすめ記事






このアプリを使うときの最初の実用的なポイントは、設定画面を早く終わらせることではありません。自分の目的、運用期間、許容できる損失を紙やメモに書いてから入力すると、後で相場が下がったときに判断がぶれにくくなります。自動化の効果は、設定後の操作だけでなく、感情的な売買を減らせるところにもあります。
入金後は確認の頻度を決めておく
自動運用を始めると、残高の増減が気になって何度もアプリを開きたくなります。しかし、毎日の値動きを見ていると、長期運用のつもりでも短期の損益に反応しやすくなります。私なら、残高確認の日をあらかじめ決め、普段は通知や数字に振り回されない使い方を勧めます。
これはアプリの機能を制限する話ではなく、利用者側のルール作りです。自動運用の良さは、相場を見る時間を減らしながら継続しやすくすることにあります。毎日確認して不安になるなら、便利な仕組みを自分で壊してしまうことになります。
反対に、家計の状況が変わったときは確認を後回しにしない方がよいでしょう。収入が減った、近いうちに大きな支出がある、投資に回せる余裕がなくなったという場合は、積立や入金の方針を見直す必要があります。自動だからこそ、生活の変化を無視して放置しないことが重要です。
自分で選ぶ投資との違い
個別株や投資信託を自分で選ぶ方法では、投資先を決める自由があります。応援したい企業を選びたい人、業界や地域を細かく指定したい人、売買のタイミングを自分で研究したい人には、通常の証券アプリの方が満足しやすいでしょう。
一方、ウェルスナビは、投資先を一つずつ選ぶ楽しさよりも、運用の手間を減らすことを優先したい人向けです。私は、仕事や家事で忙しく、資産運用を始めたいのに調べる時間が取れない人に合うと感じました。自由度を手放す代わりに、判断の回数を減らせるという交換条件です。
銀行の普通預金だけで管理する場合と比べると、資産を運用に回す選択肢を持てる点は違います。ただし、預金のように値動きがないわけではありません。元本割れを避けたい人にとっては、使いやすさよりも安全性の優先順位が高いため、無理に利用しない方がよい場合もあります。
実際の使い方で分かった便利さと注意点
私がこのアプリを使うなら、最初に「長期で触らないお金」と「生活で使うお金」を明確に分けます。自動運用は、入れたお金を必要なときに必ず同じ金額で取り出せる仕組みではありません。相場の状況によって評価額が変わるため、家賃や税金、急な医療費のような支出に使う予定の資金を同じ口座感覚で扱うのは危険です。
具体的には、毎月の家計を確認した後、余った金額をそのまま全額投資するのではなく、数か月先の支出を先に取り分けます。そのうえで、長期間使う予定のない資金だけを運用に回します。この順番にすると、相場が下がったときに生活費まで取り崩す状況を避けやすくなります。
もう一つの実用的な使い方は、ボーナスのような臨時収入を一度に全額入れる前に、目的を確認することです。まとまったお金は運用を始めるきっかけになりますが、投入直後の値動きに驚くこともあります。金額の大きさよりも、下落しても慌てずに保有できるかを基準に判断した方が、アプリの自動化と相性がよいです。
自動化が助けるのは「知識不足」より「継続の難しさ」
このアプリは、投資の知識をすべて身につけなくても始めやすい設計です。ただ、私は「知識が不要になる」とまでは考えていません。リスク、分散、長期運用、手数料、換金の考え方を知らないまま始めると、少しの下落でサービスそのものを疑ってしまうからです。
むしろ大きな強みは、知識があっても実行できない人を支えてくれることです。自分で投資信託を選んだ経験があっても、忙しい時期に配分を確認できず、積立を止めてしまう人はいます。ウェルスナビは、投資判断の負担を小さくし、決めた方針を続けるための道具として役立ちます。
私は、運用を始める前に一度だけ基本用語を確認し、以後は月単位や季節単位で状況を見る使い方が向いていると思います。アプリに任せる範囲と、自分が責任を持つ範囲を分けると、過度な期待も不安も抑えられます。
日常のシナリオで考えると向き不向きが見えやすい
たとえば、平日は仕事で帰宅が遅く、休日も家族との時間を優先したい人がいるとします。その人が将来のために少しずつ資産を育てたいと思っても、毎月の銘柄選びや市場ニュースの確認を続けるのは負担です。ウェルスナビなら、最初に方針を決めておけば、日々の判断を減らしながら運用を続けるという選択ができます。
この場面での価値は、短時間で利益を出すことではありません。投資を始めたまま忘れてしまうのでも、値動きに反応して頻繁に売買するのでもなく、生活の中に無理のない形で運用を置けることです。私は、忙しい人ほど「何を買うか」より「どう続けるか」に悩むため、この仕組みの恩恵を受けやすいと感じました。
逆に、数か月以内に使う予定の資金を置きたい人には向きません。旅行費用、引っ越し費用、学費など、使う時期が決まっているお金は、値下がりを待てない可能性があります。そうした資金は、価格変動を避けやすい方法で管理した方が安心です。
便利さと引き換えになるもの
自動運用には、手間を減らせる代わりに、自分で細かく管理する自由が小さくなるというトレードオフがあります。特定の企業だけを選びたい、投資先の比率を自分で調整したい、相場を見ながら注文したいという人には、物足りなさが残るでしょう。
また、アプリの評価が高いからといって、自分にも同じ結果が出るとは限りません。評価4.1という数字は利用者の印象を知る参考にはなりますが、将来の運用成績を保証するものではありません。私なら、レビューの星だけで判断せず、自分の資金計画と値下がりへの耐性を優先します。
無料で入手できることは始めるハードルを下げますが、無料アプリだから運用に関する負担がすべてなくなるわけではありません。投資には価格変動があり、サービスを使う前に費用や仕組みを自分で確認する姿勢が必要です。特に、預金と同じ感覚で安全性を期待する人は、ここを誤解しない方がよいでしょう。
さらに、自動化は判断を減らしますが、目的まで決めてくれるわけではありません。「老後のため」「将来の大きな支出のため」など、運用の理由が曖昧なままだと、評価額が下がったときに続ける根拠を失いやすくなります。始める前に目標を一文で書いておくことは、目立たないものの効果の大きい準備です。
設定後に見直すべきタイミング
毎日の値動きで方針を変える必要はありませんが、生活環境が変わったときは別です。転職、独立、結婚、子育て、住宅購入などで家計の余裕が変われば、以前と同じ金額を運用し続けるのが適切とは限りません。
私なら、相場が下がったからではなく、家計や目標が変わったときに見直します。価格の上下だけを理由に停止すると、感情的な売買になりやすいからです。運用期間が短くなった、必要な資金が増えた、毎月の余裕が減ったという変化は、アプリを開く明確な理由になります。
この考え方は、自動運用を放置することとは違います。確認の回数を増やすのではなく、確認する条件を決めるということです。私はこの方法なら、アプリに任せすぎず、かといって相場に張り付くこともなく、現実的な距離感で使えると思います。
どんな人なら長く使いやすいか
一番向いているのは、投資を始めたい気持ちはあるものの、銘柄選びや配分調整を自分で続ける自信がない人です。特に、長期の目的があり、短期の損益を頻繁に確定させる必要がない人なら、自動化の利点を感じやすいでしょう。
投資経験者にも使い道はあります。すべての資産を自動運用に任せるのではなく、運用に時間をかけたくない部分を分けて管理する方法です。自分で選ぶ投資と組み合わせれば、研究したい資産は自分で管理し、手間をかけたくない資金は自動化するという使い分けができます。
一方で、投資先を細かく指定したい人、短期売買を楽しみたい人、元本割れを受け入れられない人にはおすすめしにくいです。アプリの使いやすさだけで選ぶと、運用方針との相性を見落とします。自分で判断したい人には通常の証券サービス、値下がりを避けたい人には預金など、目的に合う別の方法を選ぶ方が自然です。
始める前に確認したいのは、「どれくらい増えるか」よりも「どれくらいの期間、使わずに置いておけるか」です。後者が決まっていないなら、どんな自動運用サービスでも不安定に感じる可能性があります。ウェルスナビは、資産形成を自分の生活から切り離すものではなく、生活に合わせて無理なく続けるための補助役として考えると理解しやすいです。
2017年7月4日に公開されてから使われ続けているアプリで、現在のバージョンも更新されています。私は、実績や利用者数だけを理由に選ぶのではなく、運用を自動化したいという目的に合うかを基準に判断したいです。無料で始められる手軽さはありますが、投資そのもののリスクまで消えるわけではありません。
総合すると、ウェルスナビは「投資を丸投げして利益を期待するアプリ」ではなく、「自分で決めた長期方針を、日々の迷いを減らしながら続けるアプリ」です。私は、忙しさで投資を先延ばしにしている人には試す価値があると思います。ただし、生活防衛資金を確保し、値下がりを受け入れられる余裕資金だけで始めることが前提です。自分で銘柄を選ぶ楽しさより継続のしやすさを重視するなら、ウェルスナビはかなり現実的な選択肢です。
よくある質問
01ウェルスナビで全自動の資産運用を始めるには、どのくらいの資金が必要ですか?
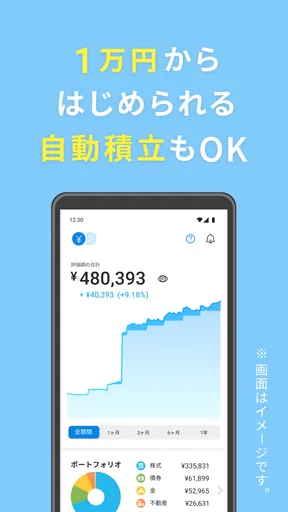
ウェルスナビは、いくつかの質問に答えて運用方針を診断し、入金後に自動で資産運用を始められるサービスです。最低投資額や積立設定の条件は、申込時期や利用するサービスによって異なる場合があります。少額から始めたい方は、公式アプリ内で最低入金額、積立金額、手数料などの最新情報を確認してから申し込むと安心です。
02ウェルスナビの運用は本当にすべて自動で行われますか?
基本的には、資産配分の提案、金融商品の購入、定期的なリバランス、積立の管理などを自動化できる点が特徴です。利用者が毎回銘柄を選んで注文する必要はありません。ただし、入金方法や積立額、運用目標の設定、出金手続きなどは自分で行う必要があります。また、市場環境によって運用結果が変動するため、完全に放置して利益が保証されるサービスではありません。
03ウェルスナビの手数料はいくらかかり、利益は保証されますか?
ウェルスナビでは、預けた資産に対して運用手数料がかかる仕組みが一般的です。手数料率や割引制度、入出金に関する費用は、口座の種類やキャンペーンなどによって変わる可能性があります。投資対象の価格下落によって元本割れすることもあり、利益は保証されません。ダウンロード前に公式サイトやアプリで最新の手数料とリスク説明を必ず確認してください。
04どのような金融商品に投資され、リスクはどの程度ありますか?
ウェルスナビでは、利用者のリスク許容度や運用目的に応じて、複数の資産や地域へ分散投資する設計が採用されています。分散によって特定の資産への集中リスクを抑えやすい一方、株式や債券などの市場価格が下落すれば、運用資産全体の評価額も下がることがあります。短期間での利益を期待するより、長期運用を前提に値動きを受け入れられる方に向いています。
05ウェルスナビは初心者でも使いやすいですか?スマートフォンだけで管理できますか?
投資経験が少ない方でも始めやすいように、質問形式の診断や運用状況を確認できる画面が用意されています。スマートフォンアプリから、資産評価額、損益、入金、積立設定などを確認できるため、日常的な管理もしやすい設計です。ただし、投資に関する基本的な知識がまったく不要というわけではありません。元本割れの可能性や手数料を理解し、無理のない余裕資金で利用することが大切です。
ユーザーレビュー
4.15点満点中
922.00 件のレビュー
- 5個の星51%
- 4個の星31%
- 3個の星8%
- 2個の星3%
- 1個の星8%


